6. Phúc lợi 401k và khấu trừ sau thuế
Bước 1: Tạo company benefit
Phần tiêu đề “Bước 1: Tạo company benefit”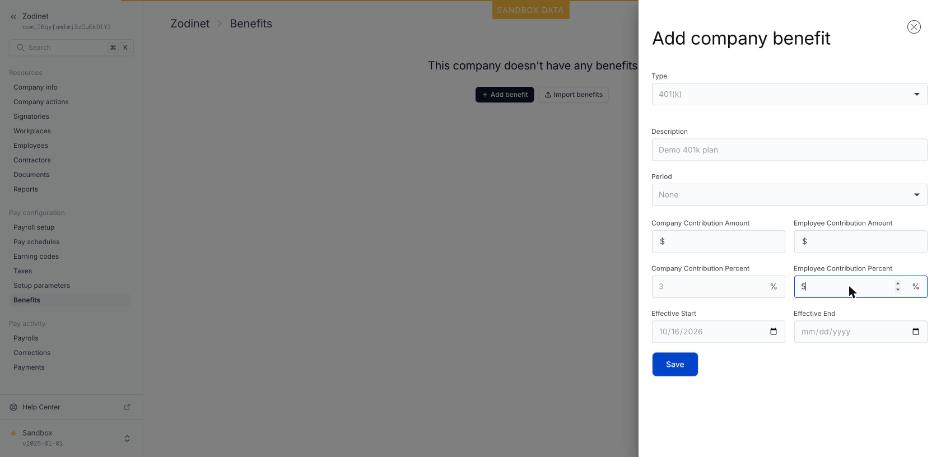 Hình: Form Add company benefit
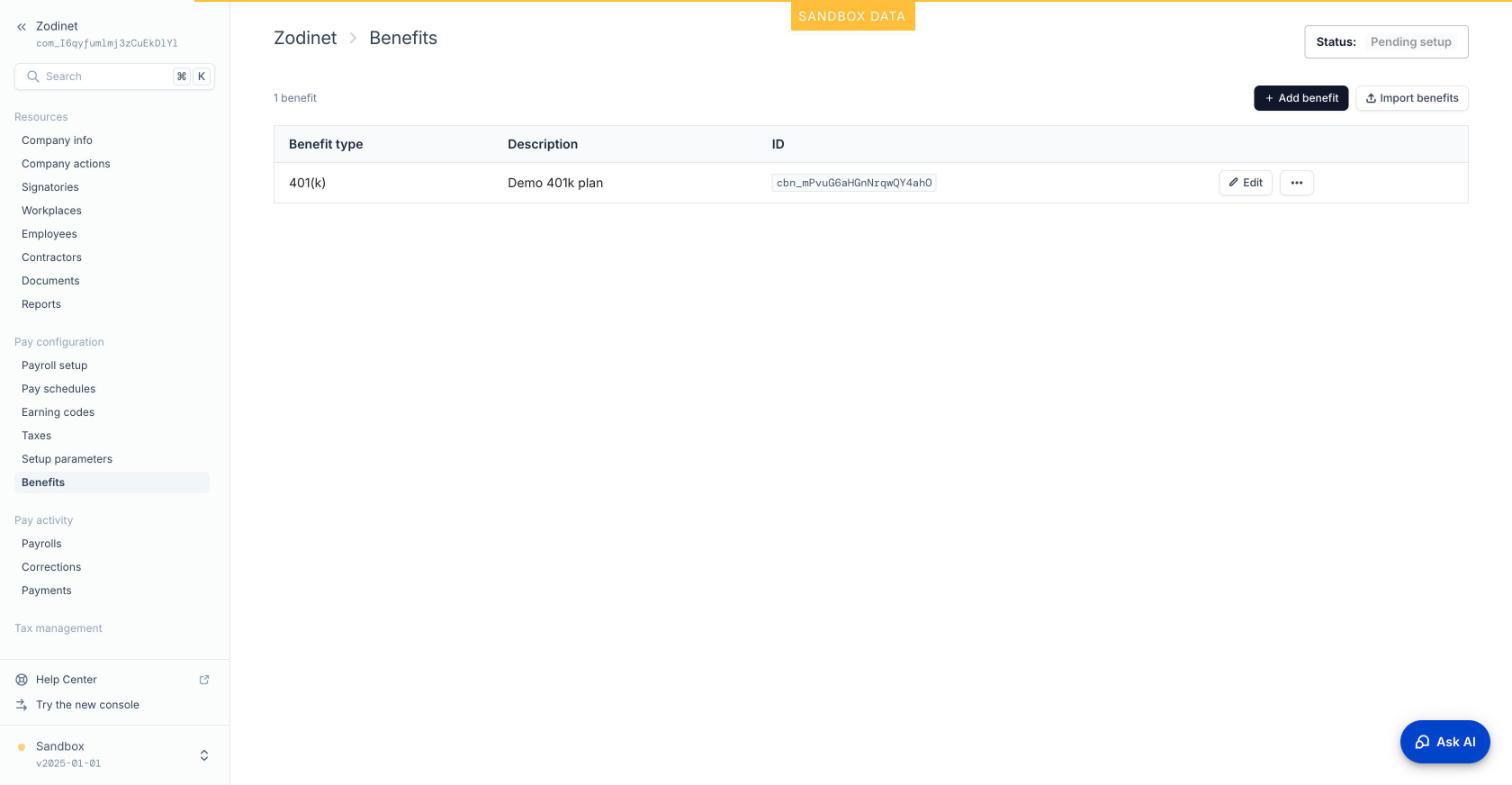 Hình: Company benefit đã tạo
Benefits → Add benefit (Add company benefit):
| Trường | Đã nhập |
|---|---|
| Type | 401(k) (danh sách: 125 – Medical/Dental/Vision/…, 401(k), 403(b), 457, FSA, HSA, Roth…) |
| Description | Demo 401k plan |
| Period | None |
| Company Contribution Percent | 3% |
| Employee Contribution Percent | 5% |
| Effective Start | 16/10/2026 |
Kết quả: cbn_..., “Company benefit added”.
Bước 2: Gán cho nhân viên
Phần tiêu đề “Bước 2: Gán cho nhân viên”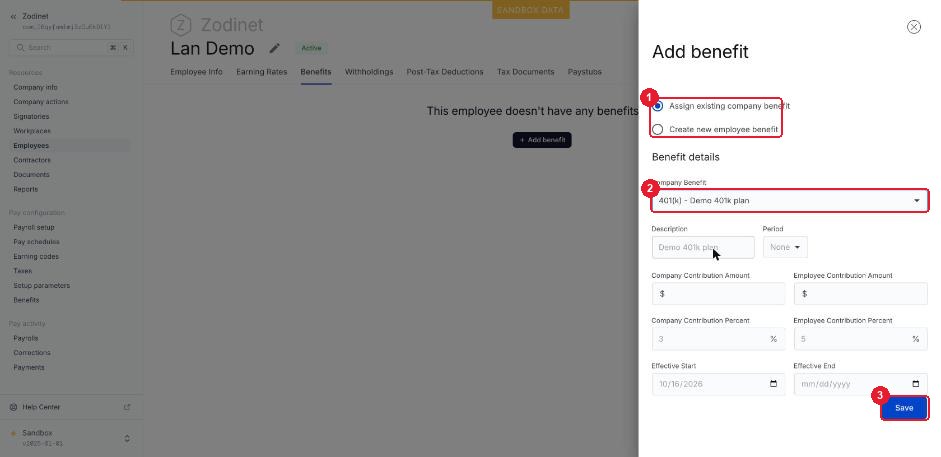 Hình: Assign existing company benefit — ① Assign existing company benefit · ② chọn 401(k) · ③ Save
Lan → tab Benefits → Add benefit. Hai lựa chọn:
- Assign existing company benefit: kế thừa mẫu chung (đã chọn)
- Create new employee benefit: tạo riêng cho người này
Chọn 401(k) – Demo 401k plan, các ô 3% và 5% tự điền từ mẫu (có thể ghi đè). Save, kết quả ben_....
Bước 3: Thêm khấu trừ sau thuế
Phần tiêu đề “Bước 3: Thêm khấu trừ sau thuế”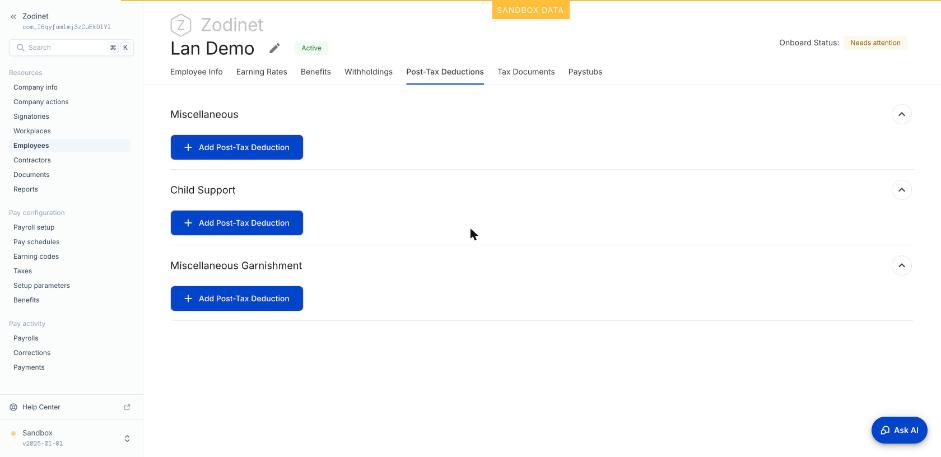 Hình: Ba loại khấu trừ
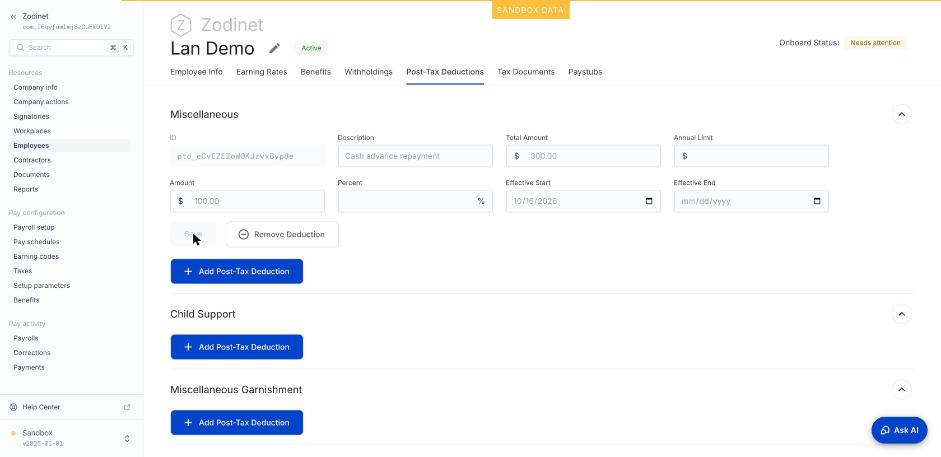 Hình: Khấu trừ Miscellaneous đã lưu
Lan → tab Post-Tax Deductions. Có ba nhóm: Miscellaneous, Child Support, Miscellaneous Garnishment.
Miscellaneous → Add:
| Trường | Giá trị | Ý nghĩa |
|---|---|---|
| Description | Cash advance repayment | Trả lại tiền ứng trước |
| Total Amount | $300 | Trần cả đời; đủ $300 thì dừng |
| Annual Limit | Trần theo năm | |
| Amount | $100 | Trừ mỗi kỳ (hoặc dùng Percent) |
| Effective Start | 16/10/2026 |
Bước 4: Chạy lương để xem tác động
Phần tiêu đề “Bước 4: Chạy lương để xem tác động”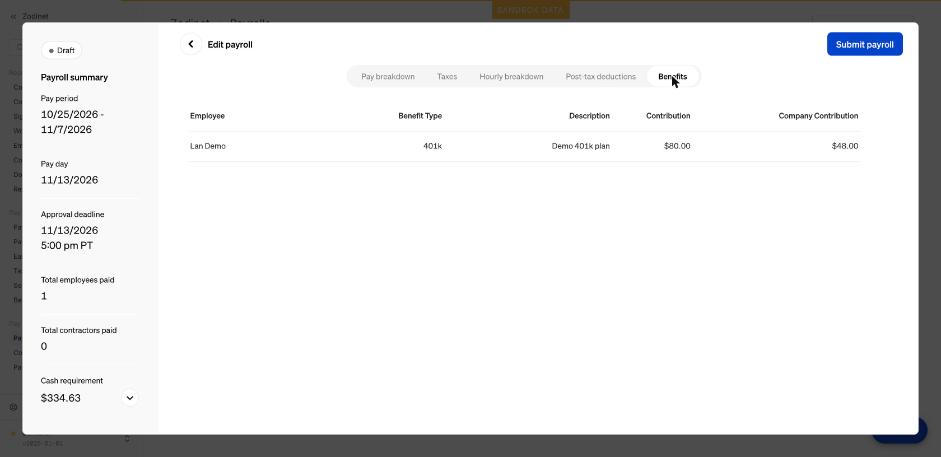 Hình: Tab Benefits
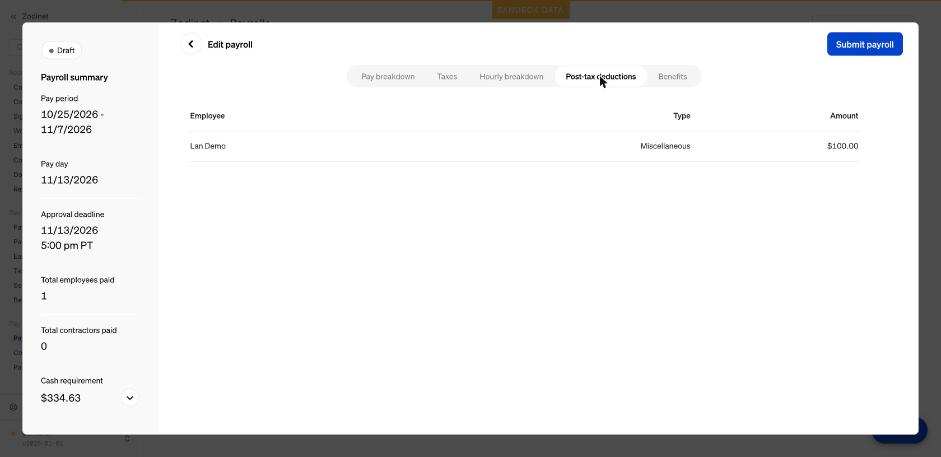 Hình: Tab Post-tax deductions
Kỳ regular kế tiếp chưa mở (xem quy tắc 2), nên dùng off-cycle (25/10–07/11, payday 13/11) và tick Apply benefits + Apply post-tax deductions. Lan 80 giờ × $20 = $1,600.
| Tab preview | Kết quả |
|---|---|
| Benefits | 401k: NV $80 (5% × 1,600), công ty $48 (3%) |
| Post-tax deductions | Miscellaneous $100 |
| Pay breakdown | Gross $1,600 → Net $1,258.97 |
Net = Gross − 401k NV − thuế NV − khấu trừ sau thuế = 1,600 − 80 − 161.03 − 100 = 1,258.97401k là pre-tax: $80 được trừ trước khi tính thuế thu nhập, nên thuế NV thấp hơn.
Phát hiện quan trọng: cash requirement
Phần tiêu đề “Phát hiện quan trọng: cash requirement”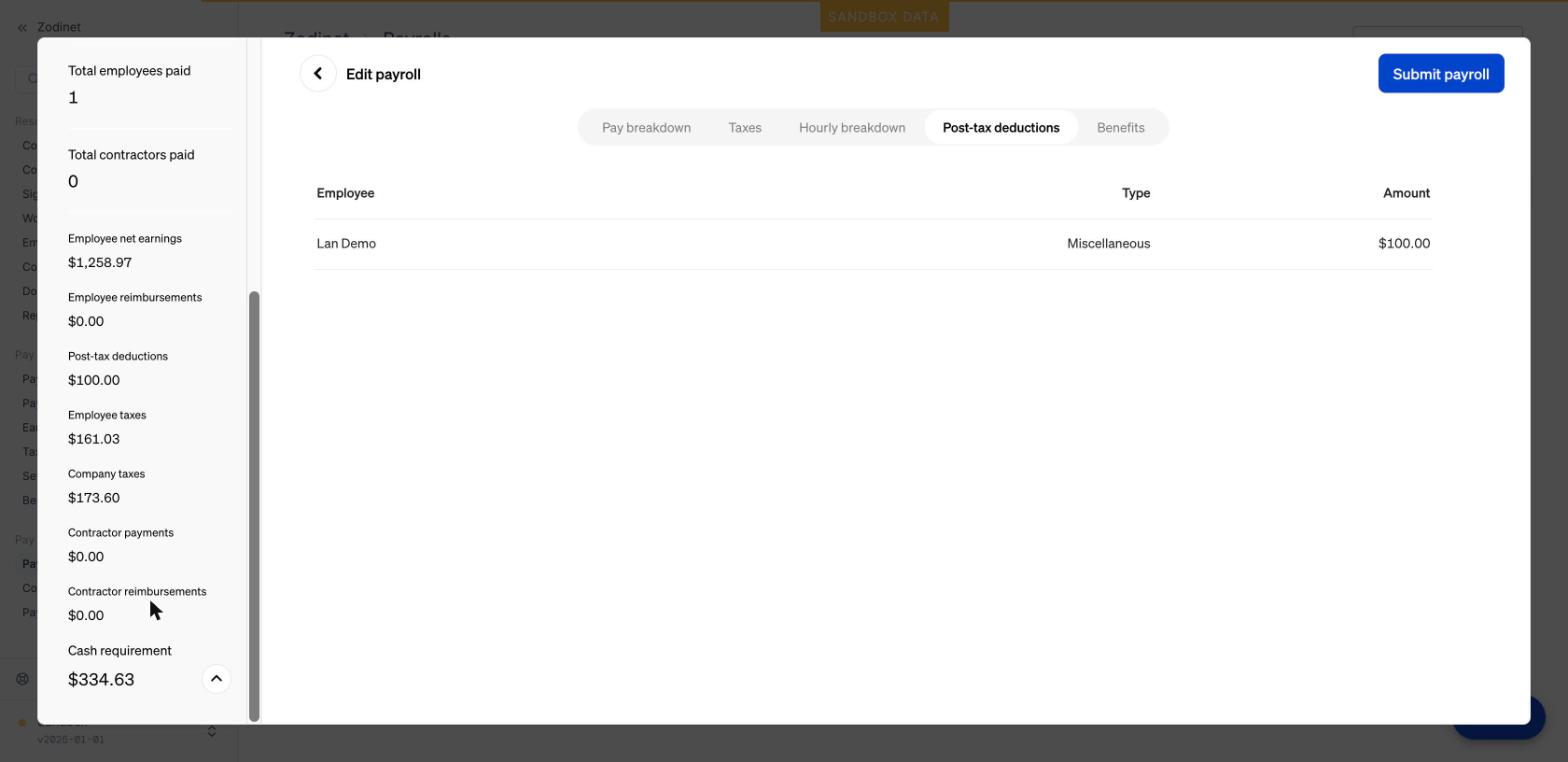 Hình: Cash requirement chỉ gồm thuế
Cash requirement = thuế NV 161.03 + thuế công ty 173.60 = $334.63Không có 401k ($80 + $48) và khấu trừ $100 trong cash requirement.